Ubezpieczenie od utraty dochodu • prywatne L4
Gdy nie możesz pracować, rachunki nie znikają.
Zabezpiecz miesięczny dochód na wypadek całkowitej niezdolności do pracy spowodowanej chorobą albo wypadkiem. Rozwiązanie dla osób pracujących na własny rachunek – bez badań i pytań medycznych przy zakupie.
- ✓ nawet 15 000 zł miesięcznie
- ✓ zakup i płatność online
- ✓ pomoc w wyborze wariantu
lekarskich
Kiedy dochód staje, nadal zostają:
To nie jest jednorazowe odszkodowanie.
Jeżeli choroba lub wypadek całkowicie uniemożliwi Ci wykonywanie zawodu, ubezpieczenie może wypłacać ustalone świadczenie co miesiąc. Pieniądze możesz przeznaczyć na dowolny cel – od rat i kosztów firmy po codzienne utrzymanie domu.
O wypłacie decydują definicje, dokumentacja i warunki konkretnego wariantu polisy.
miesięcznego świadczenia
Kwota zależy od dochodu i wybranego wariantu.
średniego miesięcznego dochodu
Pod uwagę brany jest okres ostatnich 12 miesięcy.
wypłaty świadczenia
Dostępne okresy zależą od wybranego wariantu.
Od kalkulacji do ochrony
Prosty proces. Ważna decyzja.
- 1
Wybierasz swój zawód
Podajesz datę urodzenia i wskazujesz, czym zajmujesz się zawodowo.
- 2
Ustalasz miesięczne świadczenie
Kwota może wynieść do 80% średniego dochodu, maksymalnie 15 000 zł.
- 3
Zawierasz polisę online
Po sprawdzeniu podstawowego wariantu przechodzisz przez zakup i płatność internetową.
Sprawdź skalę zabezpieczenia
Ile dochodu możesz chronić?
Ustaw swój średni miesięczny dochód. Suwak pokaże orientacyjny górny limit świadczenia według zasady 80%, z uwzględnieniem limitu 15 000 zł.
To prosta symulacja, a nie kalkulacja składki ani oferta ubezpieczenia. Ostateczna kwota zależy od dokumentów, zawodu i warunków umowy.
Przejdź do właściwej kalkulacji
Dla kogo
Jeżeli zarabiasz dzięki własnej pracy, ten temat dotyczy właśnie Ciebie.
Taxi i przewóz osób
Gdy nie możesz jeździć, przestajesz zarabiać, ale rata auta i pozostałe koszty nadal zostają.
Usługi i handel
Dla osób, których firma opiera się przede wszystkim na ich własnej pracy.
Budownictwo i fachowcy
Przy pracy fizycznej nawet pozornie niewielki uraz może całkowicie wyłączyć z wykonywania zawodu.
IT i wolne zawody
Także praca przy komputerze może zostać przerwana przez poważną chorobę albo wypadek.
Medycyna i zdrowie
Ochrona dochodu specjalisty, którego wiedza i sprawność są podstawą codziennej pracy.
Uroda i inne usługi
Rozwiązanie dla samozatrudnionych, którzy nie mają pracodawcy wypłacającego wynagrodzenie podczas choroby.
Kiedy może rozpocząć się wypłata
Dwa zdarzenia, dwa standardowe okresy wyczekiwania.
Świadczenie jest należne po upływie okresu wskazanego w polisie, jeżeli całkowita niezdolność do pracy nadal trwa.
standardowego okresu wyczekiwania
standardowego okresu wyczekiwania
W moim systemie dostępne są dodatkowe warianty. Dobiorę rozwiązanie do Twojej sytuacji i budżetu.
Przejrzyście, bez drobnego druku
Co koniecznie trzeba wiedzieć przed zakupem?
„Bez badań medycznych” nie oznacza „bez warunków”. Zależy mi, żebyś wiedział, kiedy ochrona działa i w jakich sytuacjach może nie zadziałać.
Całkowita niezdolność do pracy
Ochrona dotyczy sytuacji, w której nie możesz wykonywać swojego ubezpieczonego zawodu, a nie jedynie pracujesz w ograniczonym zakresie.
Stan zdrowia sprzed polisy
Choroby konsultowane lub leczone przed zawarciem umowy mogą nie być objęte ochroną. Dokładny okres i zasady określają warunki ubezpieczenia.
Wyłączenia odpowiedzialności
Polisa nie obejmuje każdego możliwego zdarzenia. Znaczenie mogą mieć m.in. określone sporty, używki, umyślne działanie czy wybrane schorzenia.
Potwierdzenie dochodu
Przy roszczeniu trzeba udokumentować średni dochód. Świadczenie nie może przekraczać limitów przewidzianych w umowie.
Wybierz wygodną drogę
Samodzielnie czy ze wsparciem?
Samodzielnie sprawdzisz podstawowy wariant z wypłatą do 24 miesięcy. Przy kontakcie ze mną sprawdzę także szersze możliwości ochrony.
Chcę samodzielnie sprawdzić składkę
Zeskanuj kod albo kliknij przycisk. Samodzielna kalkulacja obejmuje podstawowy wariant z wypłatą świadczenia do 24 miesięcy.
Chcę najpierw wszystko omówić
W moim systemie mam dostęp do dodatkowych ustawień, m.in. dłuższego okresu wypłaty. Wyjaśnię możliwości i pomogę dobrać ochronę.
Najczęstsze pytania
Zanim podejmiesz decyzję.
Nie widzisz odpowiedzi? Zadzwoń – wyjaśnię wszystko prostym językiem.
Dla kogo przeznaczone jest to ubezpieczenie?
Ubezpieczenie jest przeznaczone dla wielu grup zawodowych pracujących na własny rachunek, m.in. w transporcie, usługach, budownictwie, IT, medycynie czy handlu. Możliwość zawarcia umowy zależy od wykonywanego zawodu i warunków programu.
Kiedy przysługuje miesięczne świadczenie?
Gdy wskutek choroby albo wypadku powstanie całkowita okresowa niezdolność do wykonywania ubezpieczonego zawodu i zostaną spełnione warunki umowy. Samo zwolnienie lekarskie nie zawsze jest wystarczające – liczy się rzeczywista niezdolność do pracy zgodnie z definicją zawartą w warunkach ubezpieczenia.
Czy naprawdę nie ma ankiety medycznej?
W tym programie nie ma pytań o stan zdrowia ani badań lekarskich przy zawieraniu polisy. Nie oznacza to jednak, że każda wcześniejsza choroba będzie objęta ochroną. Znaczenie mają wyłączenia i choroby konsultowane lub leczone przed rozpoczęciem umowy.
Jak ustalana jest wysokość świadczenia?
Wybrana kwota nie może przekraczać 80% średniego miesięcznego dochodu z ostatnich 12 miesięcy, a górny limit wynosi 15 000 zł miesięcznie. Przy zgłoszeniu roszczenia potrzebne będą dokumenty potwierdzające dochód.
Od którego dnia zaczyna się wypłata?
W standardowym wariancie okres wyczekiwania wynosi 14 dni przy niezdolności wskutek wypadku oraz 21 dni przy niezdolności wskutek choroby. Dostępność innych wariantów sprawdzę podczas kalkulacji.
Czy mogę kupić polisę całkowicie online?
Tak. Kalkulację podstawowego wariantu z wypłatą świadczenia do 24 miesięcy oraz zawarcie umowy można przeprowadzić online. Jeśli chcesz sprawdzić szersze możliwości, najpierw skontaktuj się ze mną.
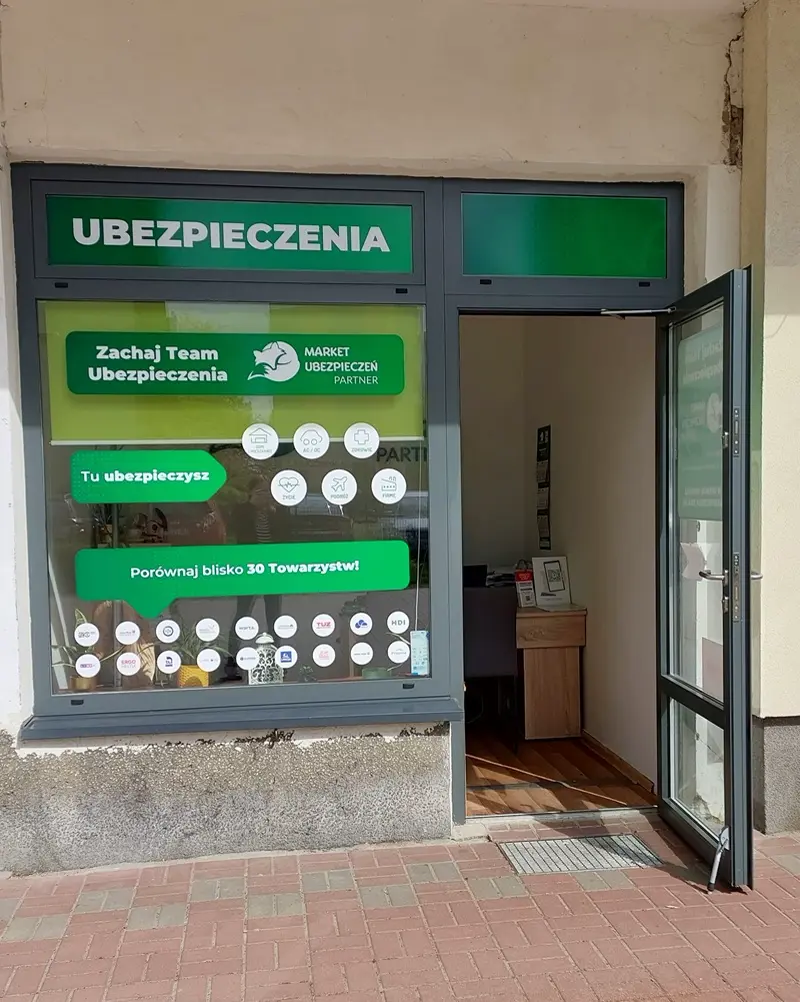
Zachaj Team Ubezpieczenia
Jestem blisko – również wtedy, gdy działam zdalnie.
Obsługuję klientów z Bydgoszczy i całej Polski. Nie zostawiam Cię z samym linkiem: pomagam wybrać zakres, a później wiem, do jakiej polisy wrócić, gdy pojawią się pytania.
Nie odkładaj zabezpieczenia dochodu na czas, kiedy będzie już potrzebne.